

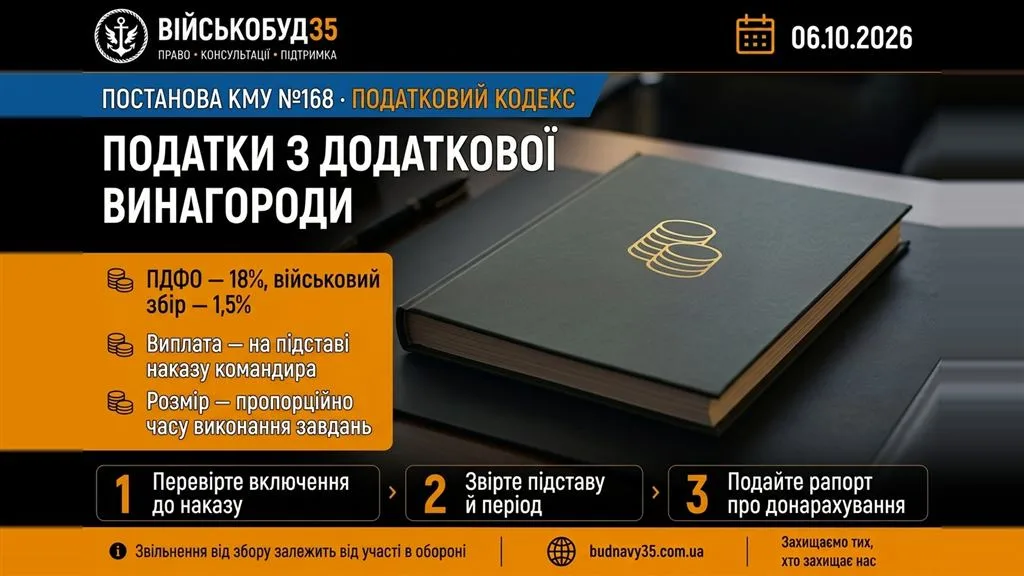
Додаткова винагорода військовим — це щомісячна виплата під час воєнного стану, яку визначає постанова Кабінету Міністрів №168, і саме в ній прописано, що податки з такої виплати стягують так само, як із грошового забезпечення. У цьому матеріалі — на яких підставах виплачують додаткову винагороду, як її нараховують, за яким наказом і які податки та збори з неї утримують. Повний перелік бойових виплат ми розбирали окремо — тут зосередимося на нарахуванні та оподаткуванні.
Коротко про головне
Що варто знати про додаткову винагороду:
- розмір залежить від підстави: 100 000, 50 000 або 30 000 грн на місяць пропорційно часу виконання завдань, а також інші розміри для окремих категорій;
- виплату здійснюють на підставі наказів командирів (начальників) — без включення до наказу виплати не буде;
- якщо є кілька підстав одночасно, виплачують ту додаткову винагороду, розмір якої більший;
- податки й збори нараховують у порядку, визначеному законодавством для грошового забезпечення (пункт 1-2 постанови №168).
Додаткова винагорода військовим: на яких підставах її виплачують
Підстави й розміри встановлює пункт 1-1 постанови КМУ №168 від 28.02.2022 для військовослужбовців Збройних Сил, СБУ, Національної гвардії, Державної прикордонної служби та інших визначених формувань на період воєнного стану:
| Підстава | Розмір на місяць |
|---|---|
| Безпосередня участь у бойових діях або заходах з оборони в районах їх здійснення, на окупованій території, між позиціями сторін, на території держави-агресора | 100 000 грн пропорційно часу участі |
| Бойові завдання у складі органу військового управління чи штабу (до пункту управління оперативно-стратегічного угруповання включно) та у складі командування й штабу військової частини, яка керує підрозділами на лінії бойового зіткнення | 50 000 грн пропорційно часу виконання завдань |
| Виконання бойових (спеціальних) завдань у період здійснення заходів із забезпечення оборони України | 30 000 грн пропорційно часу виконання завдань |
| Керівний та інструкторсько-викладацький склад навчальних частин і закладів | від 15 000 до 30 000 грн залежно від рівня підготовки |
Окремо передбачено одноразову винагороду 70 000 грн за кожні 30 днів (сумарно) виконання завдань на лінії бойового зіткнення до ротного опорного пункту включно та на окупованій території. Решту бойових виплат, їхні строки та причини затримки ми описали в матеріалі бойові виплати 2026: коли приходять і з чого складаються — тут їх не повторюємо.
Як нараховується додаткова винагорода військовим
Додаткова винагорода військовим нараховується пропорційно часу, коли військовий виконував відповідні завдання, тобто її розмір залежить від того, скільки часу в місяці військовий виконував завдання за відповідною підставою. Пункт 1-2 постанови №168 визначає, що виплату здійснюють на підставі наказів командирів (начальників).
- наказ про виплату є підставою для нарахування: виплачують тим, кого включено до наказу командира (начальника);
- для виплат у розмірі 100 000 грн до наказів також включають окремі категорії — наприклад, тих, хто через поранення, пов’язане із захистом Батьківщини, перебуває на стаціонарному лікуванні, хто захоплений у полон чи безвісно відсутній, а також випадок загибелі внаслідок поранення, отриманого після введення воєнного стану (виплата — за весь місяць загибелі);
- коли є право на додаткову винагороду за кількома підставами, виплачують ту, розмір якої більший, — розміри не складаються.
Ця стаття не підміняє наказ вашої частини: чи включено вас до наказу і за який період, підтверджують лише документи частини. Про затримки виплат за пораненням читайте затримка виплати за поранення: куди звертатися.
Податки з додаткової винагороди військовим: ПДФО і військовий збір
Пункт 1-2 постанови №168 прямо визначає: нарахування та сплата податків, зборів і внесків до бюджетів здійснюються в порядку, визначеному законодавством як для грошового забезпечення. Тож податкові правила для додаткової винагороди військовим такі самі, як і для решти грошового забезпечення.
| Платіж | Що встановлює Податковий кодекс |
|---|---|
| ПДФО | Базова ставка — 18% бази оподаткування (стаття 167.1). Стаття 168.5 прямо згадує утримання ПДФО з грошового забезпечення, грошових винагород та інших виплат військовослужбовців |
| Військовий збір | Ставка для військовослужбовців із грошового забезпечення, грошових винагород та інших виплат — 1,5% (пункт 16-1 підрозділу 10 розділу XX, підпункт 1.3), але з винятками підпункту 1.7 |
Підпункт 1.7 передбачає, що в період воєнного стану військовим збором не оподатковуються доходи у вигляді грошового забезпечення військовослужбовців на період їх безпосередньої участі в заходах із забезпечення національної безпеки й оборони, відсічі й стримування збройної агресії. Чи підпадає ваша виплата під це звільнення за конкретний місяць, визначає фінансова служба за наказом і даними про участь, тому суму «на руки» заздалегідь не гарантують.
Що робити, якщо додаткова винагорода військовим не нарахована або менша
- з’ясуйте, чи видано наказ про виплату за потрібний місяць і чи включені ви до нього;
- перевірте підставу та період, за який нараховано виплату, — вони мають відповідати вашим фактичним завданням;
- подайте рапорт на ім’я командира з проханням виправити наказ або донарахувати виплату, збережіть копію;
- якщо виплату не поновлено, зверніться за правовою консультацією щодо оскарження бездіяльності чи рішення.
Розмір і право на додаткову винагороду залежать від конкретних обставин служби та наказів. Жодна стаття не може гарантувати виплату чи її суму, а остаточне рішення приймає командир у межах закону. Про утримання аліментів із виплат військових читайте як стягують аліменти з грошового забезпечення.
Офіційні джерела
Під час підготовки матеріалу використано офіційні джерела.
Поширені запитання про додаткову винагороду військовим
Скільки становить додаткова винагорода військовим?
Залежить від підстави: 100 000 грн на місяць за безпосередню участь у бойових діях, 50 000 грн для штабних завдань, 30 000 грн за бойові (спеціальні) завдання та від 15 000 до 30 000 грн для інструкторсько-викладацького складу — пропорційно часу виконання завдань (постанова КМУ №168, пункт 1-1).
На підставі чого виплачують додаткову винагороду?
На підставі наказів командирів (начальників) — пункт 1-2 постанови №168. Без включення до наказу виплата не здійснюється.
Чи оподатковується додаткова винагорода?
Так, податки нараховують у порядку, визначеному для грошового забезпечення. ПДФО має базову ставку 18%, а військовий збір для військових — 1,5% з винятками, які діють у воєнний стан для періоду безпосередньої участі в заходах оборони.
Чи складаються кілька додаткових винагород?
Ні. Якщо є право на додаткову винагороду за кількома підставами, виплачується та, розмір якої більший.
Що робити, якщо мене не включили до наказу?
Зверніться з рапортом до командира, збережіть копію та підтвердження виконання завдань. Якщо питання не вирішено, зверніться по юридичну консультацію для оскарження.
Чи гарантує стаття розмір виплати?
Ні. Це інформаційний огляд норм; право на виплату й суму визначають наказ частини та конкретні обставини служби.
Потрібна допомога з виплатами військовим?
ГО ВІЙСЬКОБУД35 допомагає військовим, ветеранам та членам їхніх родин розібратися з виплатами та грошовим забезпеченням військовослужбовців. Оберіть зручну дію:

