

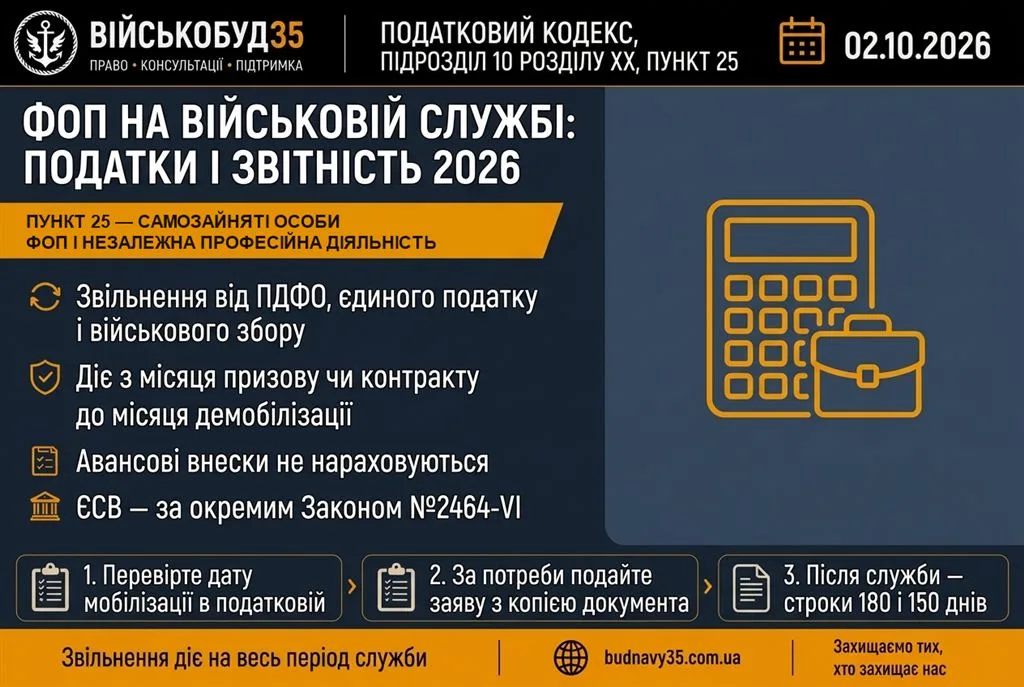
ФОП на військовій службі звільняється від нарахування, сплати та подання податкової звітності з ПДФО, єдиного податку і військового збору на весь період служби — це встановлює пункт 25 підрозділу 10 розділу XX Податкового кодексу України.
Коротко про головне
Коротко для підприємця, якого мобілізували або який уклав контракт:
- Підстава — пункт 25 підрозділу 10 розділу XX Податкового кодексу (у редакції Закону №4505-IX від 18.06.2025; ПКУ станом на 17.09.2026)
- Звільнення діє з першого числа місяця призову чи контракту (не раніше 24.02.2022) до останнього дня місяця демобілізації чи звільнення зі служби
- Зазвичай звільнення працює автоматично на підставі відомостей з Єдиного державного реєстру призовників, військовозобов’язаних та резервістів; за відсутності відомостей подається заява
- Авансові внески з єдиного податку й військового збору за період служби не нараховуються, а нараховані — скасовуються
- Єдиний соціальний внесок (ЄСВ) регулює окремий Закон №2464-VI: пункт 9-2 статті 9 звільняє відповідних платників від обов’язків, якщо вони не є роботодавцями
Кого стосується звільнення для ФОП на військовій службі
Пункт 25 підрозділу 10 розділу XX ПКУ говорить про «самозайнятих осіб» — фізичних осіб-підприємців та осіб, які провадять незалежну професійну діяльність, незалежно від того, чи мали вони найманих працівників. Норма діє для тих, хто:
- призваний на військову службу під час мобілізації;
- залучений до виконання обов’язків щодо мобілізації за посадами, передбаченими штатами воєнного часу, під час особливого періоду;
- проходить військову службу за контрактом.
Строк звільнення: з першого числа місяця, в якому особу призвано або з нею укладено контракт (але не раніше 24 лютого 2022 року), до останнього дня місяця, в якому її демобілізовано чи звільнено зі служби.
Від яких податків звільняє ФОП на військовій службі
За пунктом 25 самозайняті особи на весь період служби звільняються від обов’язку нарахування, сплати та подання податкової звітності з:
- податку на доходи фізичних осіб (розділ IV ПКУ);
- єдиного податку (глава 1 розділу XIV ПКУ);
- військового збору — у складі звітності з ПДФО чи єдиного податку (пункт 16-1 цього підрозділу).
Контролюючий орган також не нараховує авансових внесків з єдиного податку (пункт 295.2 статті 295 ПКУ) та з військового збору, починаючи з місяця, в якому він отримав відомості про мобілізацію чи контракт, і закінчуючи місяцем демобілізації. Уже нараховані за цей період авансові внески, штрафи та пеня підлягають скасуванню (анулюванню) включно до першого числа місяця, наступного за місяцем отримання відомостей. Якщо реєстрацію платника єдиного податку анулювали під час служби, її відновлюють з дати анулювання.
Підстава звільнення: автоматично чи за заявою
Підставою для звільнення є відомості про дату мобілізації, укладення контракту і демобілізації, які податкова отримує з Єдиного державного реєстру призовників, військовозобов’язаних та резервістів.
Для ФОП на військовій службі це означає, що заява потрібна лише за відсутності даних. Якщо таких відомостей у реєстрі немає або податкова їх не отримала, самозайнята особа має право подати заяву та копію військового квитка (чи іншого документа з даними про призов) або копію контракту до контролюючого органу. Процедури звільнення від сплати, списання штрафів і пені та відновлення реєстрації як платника єдиного податку застосовуються до тих, хто подав заяву й документи.
Практично: після призову чи укладення контракту перевірте у контролюючому органі за місцем обліку, чи відображено дату мобілізації; якщо ні — подайте заяву з копією документа.
Якщо у ФОП є найманий працівник
Якщо підприємець має найманих працівників і на час служби уповноважує іншу особу виплачувати їм заробітну плату та інші доходи, обов’язок нараховувати й утримувати ПДФО та військовий збір з таких виплат несе уповноважена особа.
- Утримані суми ПДФО та військового збору сплачує до бюджету демобілізований ФОП протягом 180 календарних днів з дня демобілізації, без штрафів і пені.
- Звітність про ці суми він подає протягом 150 календарних днів з дня демобілізації, також без штрафів і пені.
Самозайнята особа, яка через призов не дотрималася строків податкових обов’язків, що виникли до дати мобілізації чи під час служби, звільняється від відповідальності за умови виконання їх протягом 180 календарних днів з дня демобілізації або закінчення лікування (реабілітації).
ЄСВ для ФОП на військовій службі
Єдиний соціальний внесок регулює не Податковий кодекс, а Закон №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування». Пункт 9-2 його статті 9 говорить, що під час особливого періоду платники єдиного внеску, визначені пунктами 4, 5 і 5-1 частини першої статті 4 (ФОП — пункт 4, особи, які провадять незалежну професійну діяльність, — пункт 5, члени фермерського господарства — пункт 5-1), які призвані на військову службу під час мобілізації або залучені до виконання обов’язків щодо мобілізації, або за контрактом, на весь строк служби звільняються від обов’язків, визначених частиною другою статті 6 цього Закону, якщо вони не є роботодавцями.
Для платників-роботодавців діє окремий механізм, подібний до описаного вище (сплата й звітність протягом 180 і 150 днів після демобілізації). Деталі для ФОП на військовій службі з найманими працівниками уточнюйте в податковій.
Важливо. ВІЙСЬКОБУД35 не заміняє консультацію податкового фахівця: застосування норм залежить від вашого статусу платника, наявності найманих працівників і даних у реєстрах.
Офіційні джерела
Під час підготовки матеріалу використано офіційні джерела; тексти актів прочитано повністю на zakon.rada.gov.ua 02.10.2026.
Поширені запитання про ФОП на військовій службі
Чи сплачує ФОП на військовій службі єдиний податок?
Ні, за пунктом 25 підрозділу 10 розділу XX ПКУ самозайнята особа звільняється від обов’язку нарахування, сплати та подання звітності з єдиного податку на весь період служби.
З якого місяця діє звільнення?
З першого числа місяця, в якому особу призвано чи укладено контракт, але не раніше 24.02.2022, до останнього дня місяця демобілізації чи звільнення зі служби.
Чи потрібно подавати заяву до податкової?
Зазвичай ні: підставою є відомості з Єдиного державного реєстру призовників, військовозобов’язаних та резервістів. Якщо таких відомостей немає, особа має право подати заяву та копію військового квитка або контракту.
Що з ЄСВ?
Пункт 9-2 статті 9 Закону №2464-VI звільняє відповідних платників від обов’язків, визначених частиною другою статті 6, якщо вони не є роботодавцями. Для роботодавців діє окремий порядок.
Що робити після звільнення зі служби?
Якщо були наймані працівники: сплатити утримані ПДФО та військовий збір протягом 180 днів, подати звітність протягом 150 днів. Невиконані до призову обов’язки — виконати протягом 180 днів з дня демобілізації чи закінчення лікування.
Потрібна допомога з документами та податками?
ГО ВІЙСЬКОБУД35 допомагає військовим і ветеранам розібратися з правами та документами. Оберіть зручну дію:

